Banco Azteca incorpora prevención desde la aplicación y una póliza ante fraudes en línea, robo de identidad y extorsión cibernética.
La posibilidad de apagar una tarjeta desde el celular puede impedir algunas operaciones no reconocidas, pero no todas las modalidades de fraude dependen actualmente del uso físico de una tarjeta.
Los delincuentes utilizan páginas falsas, llamadas que aparentan provenir de instituciones financieras y mensajes diseñados para provocar una respuesta inmediata. A estas tácticas se suma ahora la creación de voces y videos sintéticos mediante Inteligencia Artificial.
La estrategia consiste en conseguir que la persona actúe antes de verificar. Una falsa emergencia familiar puede provocar una transferencia. Un supuesto aviso de seguridad puede llevar a introducir contraseñas en una página clonada. Una oferta demasiado atractiva puede terminar en una compra realizada en un sitio inexistente.
Este cambio explica por qué gran parte del fraude ya no comienza dentro de los sistemas tecnológicos de los bancos, sino en la comunicación que recibe el usuario.
Actualmente, nueve de cada diez fraudes que ocurren en bancos de México corresponden a estafas dirigidas hacia los clientes.
El impacto económico también resulta significativo. Durante 2025, los robos de identidad y de información bancaria acumularon pérdidas por 17 mil 400 millones de pesos en el país. La suplantación de identidad estuvo detrás de 40% de los casos.
Los deepfakes amplían el problema más allá de México. El 62% de las empresas globales reportó incidentes relacionados con este tipo de contenidos. La falsificación de voz representó 41% de los casos y la manipulación de video otro 35%.
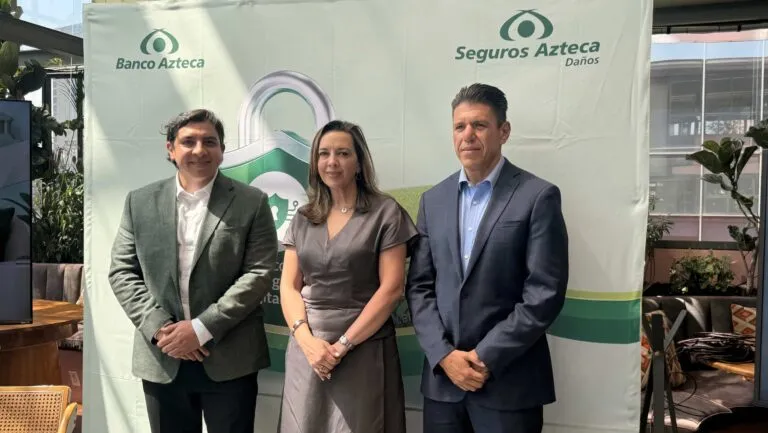
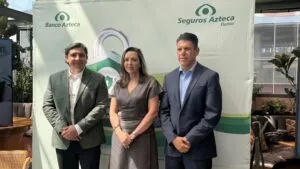
En respuesta, Banco Azteca presentó Protección Riesgos Digitales, una propuesta que combina funciones preventivas de su aplicación con un seguro que actúa frente a determinadas consecuencias económicas del fraude.
Una estrategia que comienza antes de la transferencia
La institución ha concentrado parte de su estrategia en reducir el tiempo que existe entre el estímulo y la reacción del usuario.
La campaña Ponte Atento, por ejemplo, propone realizar una pausa de dos segundos antes de abrir un enlace o ejecutar una operación sospechosa.
Dentro de la aplicación también existen funciones como el apagado de tarjetas y La Bóveda, que permite mantener parte del ahorro separado de los movimientos cotidianos.
Alejandro Segura, Director de Prevención de Fraudes de Grupo Salinas, explicó que esta combinación responde a un modelo de protección más amplio.
“Los clientes son el principal objetivo de ataque para los defraudadores. Las estafas representan el 90% del fraude que ocurre en los bancos de México. Por eso tuvimos que transformar la estrategia hacia un modelo de Seguridad en Capas: educar al cliente, brindarle herramientas de autogestión y vigilar con controles silenciosos para cerrar el paso al delito”.
Entre 2024 y 2026, Banco Azteca reportó una reducción cercana a 50% en sus quejas por fraude ante la Condusef. Para el periodo de enero a mayo, los reclamos disminuyeron de 3 mil 300 a mil 736.
Gabriela Hernández, Directora Ejecutiva de Afiliación y Captación de Banco Azteca, señaló que el incremento de la actividad financiera digital exige acompañar al cliente antes y después de un posible engaño.
“Nuestros clientes cada día son más digitales y, en Banco Azteca, entendemos la responsabilidad de acompañarlos en su día a día. Más allá de abrir cuentas, creemos firmemente que quien deposita su dinero con nosotros también deposita su confianza. La forma en que los defraudadores abordan a la gente es sumamente sofisticada y a cualquiera le puede pasar; por eso, además de funciones como el bloqueo de tarjetas o La Bóveda, creamos un respaldo para protegerlos cuando el engaño rebasa los filtros”.
Qué ocurre cuando la prevención ya no fue suficiente
La póliza contempla hasta 45 mil pesos anuales de protección y se concentra en tres riesgos digitales.
El primero corresponde al fraude en línea, como compras realizadas en sitios falsos o anuncios engañosos en los que el usuario paga por un producto que nunca recibe.
También se contempla el robo de identidad, cuando información personal es utilizada sin autorización para solicitar financiamientos o efectuar otras operaciones.
La tercera situación cubierta es la extorsión cibernética, que puede incluir el bloqueo de dispositivos o archivos a cambio de un pago.
José Francisco Landaverde, Director General de Seguros Azteca, recordó que el producto no sustituye las medidas preventivas.
“El seguro no puede evitar el fraude; el único que puede evitarlo en primera persona es el cliente con hábitos preventivos. Sin embargo, la delincuencia es tan sofisticada que siempre queda un riesgo residual. Cuando ya no se pudo evitar, es ahí donde entra la póliza, para garantizar que la persona afectada no se quede sola y recupere su tranquilidad”.
La protección tiene un precio de 55 pesos mensuales o 600 pesos anuales y puede extenderse a productos financieros de otras instituciones, siempre que las cuentas y tarjetas estén a nombre del asegurado.